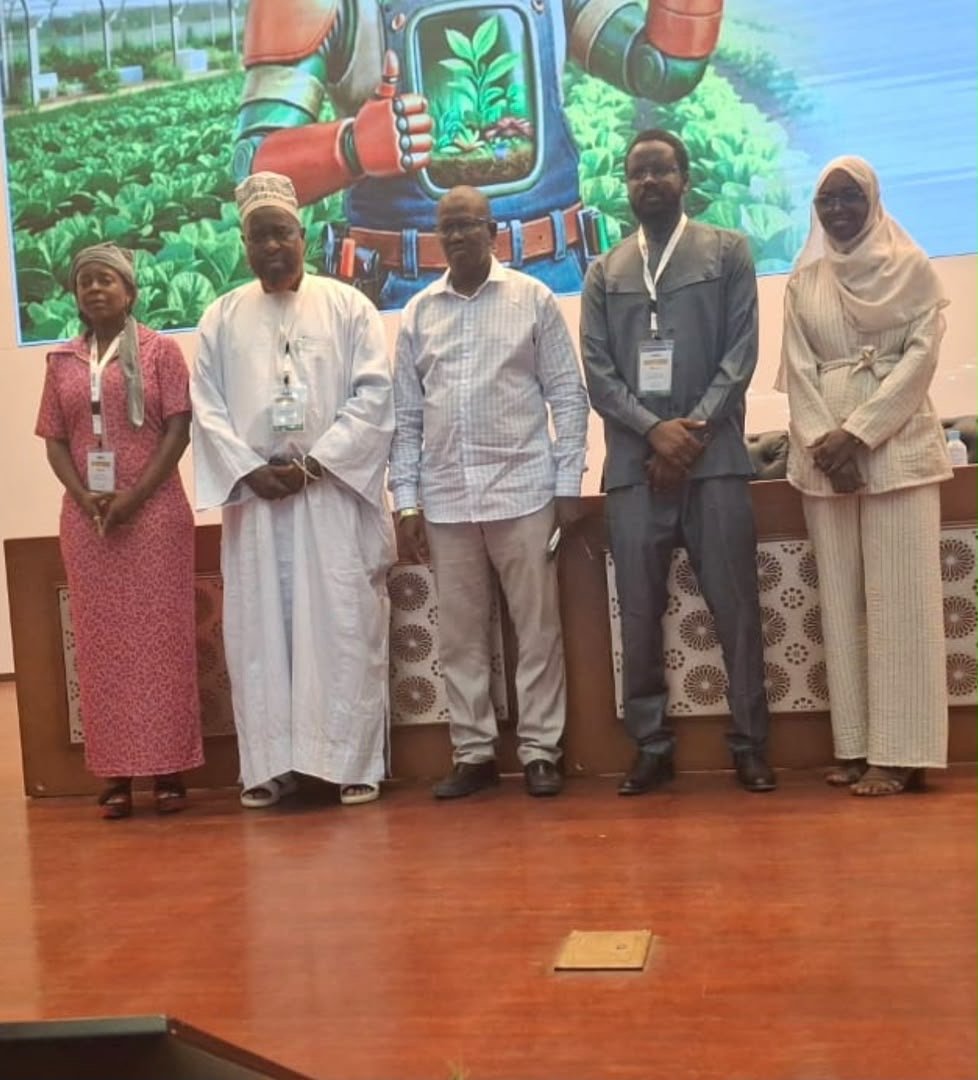
“مداخلة في معرض FIARA – موريتانيا”
شيخنا بارا محمد الفاضل امباكي
تمثل الزراعة أحد أهم روافع التنمية الاقتصادية، وخلق فرص العمل، وتحقيق الأمن الغذائي في إفريقيا. ومع ذلك، لا يزال هذا القطاع يواجه عجزًا هيكليًا في التمويل، ولا سيما بالنسبة إلى صغار المزارعين، والتعاونيات، ورواد الأعمال الشباب في المجال الزراعي، والمؤسسات العاملة في مجال تصنيع المنتجات الزراعية وتسويقها.
وفي هذا السياق، توفر المالية الإسلامية مجموعة من الأدوات القائمة على تمويل الاقتصاد الحقيقي، وتقاسم المخاطر، وربط التمويل بأصول أو أنشطة إنتاجية.
ومن هنا يبرز السؤال المحوري:
كيف يمكن تعبئة أدوات التمويل الإسلامي بكفاءة لتمويل الزراعة الإفريقية، وتطوير سلاسل القيمة الزراعية، والمساهمة في تحقيق السيادة الغذائية للقارة؟
أولًا: تحديات تمويل القطاع الزراعي في إفريقيا
يواجه تمويل الزراعة الإفريقية جملةً من التحديات، من أبرزها:
- عدم كفاية الضمانات التي تطلبها المؤسسات المالية؛
- موسمية المداخيل الزراعية؛
- المخاطر المناخية والمائية؛
- ارتفاع تكلفة المعدات والمدخلات الزراعية؛
- محدودية حصول صغار المنتجين على التمويل؛
- ضعف البنية التحتية للتخزين والتصنيع؛
- نقص التمويل المخصص لسلاسل القيمة الزراعية؛
- غياب آليات تمويل ملائمة للشباب والنساء من رواد الأعمال.
ومن ثم، تبرز الحاجة إلى تطوير أدوات مالية تتلاءم مع الدورات الزراعية والواقع الاقتصادي المحلي.
ثانيًا: أهم أدوات التمويل الإسلامي القابلة للتطبيق في القطاع الزراعي
السَّلَم: تمويل الإنتاج قبل الحصاد
يُعد عقد السَّلَم من أكثر أدوات التمويل ملاءمةً للقطاع الزراعي.
وفيه تقوم المؤسسة المالية بدفع ثمن السلعة الزراعية مقدمًا، على أن تكون السلعة محددة الأوصاف، ويتم تسليمها مستقبلًا وفق الشروط المتفق عليها.
ويمكن لهذا التمويل أن يساعد المنتج الزراعي على تغطية تكاليف:
- البذور؛ • الأسمدة؛ • اليد العاملة؛ • الري؛ • المعالجات الزراعية؛ • وغيرها من النفقات اللازمة للإنتاج.
البعد الإفريقي: تحويل عقد السَّلَم إلى أداة تمويل منظمة للتعاونيات وسلاسل القيمة الزراعية :
- المرابحة: تمويل المدخلات والمعدات
يمكن استخدام المرابحة لتمويل اقتناء: - الجرارات؛ • مضخات المياه؛ • أنظمة الري؛ • البذور؛ • الأسمدة؛ • معدات التصنيع والتحويل؛ • المركبات والمعدات اللازمة للنشاط الزراعي.
وبذلك تتيح المرابحة تلبية احتياجات الاستثمار دون اللجوء إلى التمويل القائم على الفائدة.
- الإجارة: استئجار المعدات للإنتاج
يمكن لعقد الإجارة أن يتيح للمزارع أو التعاونية استخدام المعدات الزراعية دون تحمّل تكلفتها الإجمالية بصورة فورية.
ويمكن أن تشمل الإجارة:
الجرارات → آلات الحصاد → أنظمة الري → معدات التصنيع → غرف التبريد → المستودعات.
- المشاركة: تقاسم الاستثمار والمخاطر
تتيح المشاركة الجمع بين رؤوس أموال المستثمرين وخبرات رواد الأعمال الزراعيين وأصولهم.
وتكتسب هذه الصيغة أهمية خاصة في:
- المزارع والمشروعات الزراعية الكبرى؛
- الصناعات الزراعية والغذائية؛
- مشروعات الري؛
- وحدات التصنيع والتحويل؛
- المشروعات الزراعية المتكاملة.
- المضاربة: تعبئة رأس المال والخبرة
يمكن لعقد المضاربة أن يتيح للمستثمرين الذين يمتلكون رؤوس الأموال الدخول في شراكة مع رواد الأعمال الذين يمتلكون الخبرات الفنية والإدارية.
كما يفتح هذا العقد آفاقًا مهمة أمام الشباب الإفريقي من رواد الأعمال في المجال الزراعي.
- الاستصناع: تمويل البنية التحتية الزراعية
يمكن توظيف الاستصناع في تمويل إنشاء البنية التحتية الزراعية، مثل:
- أنظمة الري؛
- المستودعات؛
- وحدات التصنيع والتحويل؛
- منشآت التخزين؛
- البنية التحتية للصناعات الزراعية والغذائية.
ثالثًا: تمويل سلسلة القيمة الزراعية بأكملها
تتمثل إحدى أهم القضايا في عدم حصر التمويل في المنتج الزراعي وحده.
بل ينبغي تمويل سلسلة القيمة بأكملها:
المدخلات → الإنتاج → التجميع → التخزين → التصنيع والتحويل → النقل → التسويق → التصدير.
ويمكن للتمويل الإسلامي أن يتدخل في كل مرحلة من هذه المراحل من خلال الجمع الملائم بين مختلف أدواته.
رابعًا: نحو نماذج تمويل ملائمة لموريتانيا وغرب إفريقيا
تمتلك موريتانيا مقومات مهمة لتطوير نماذج للتمويل الزراعي الإسلامي، من بينها:
- وجود تقليد راسخ للتمويل الإسلامي؛
- إمكانات زراعية ورعوية واعدة؛
- الحاجة الكبيرة إلى البنية التحتية المائية وأنظمة الري؛
- موقع استراتيجي يربط بين غرب إفريقيا والمغرب العربي؛
- إمكانات واسعة لتطوير المبادلات الزراعية الإقليمية.
ويتمثل التحدي في بناء نماذج إقليمية للتمويل الإسلامي تتلاءم مع واقع المنتجين الزراعيين في إفريقيا.
خامسًا: نموذج متكامل مقترح
البنك الإسلامي / صندوق الاستثمار
↓
التعاونية أو منظمة المنتجين
↓
تمويل الإنتاج من خلال السَّلَم
↓
المرابحة لتمويل المدخلات والمعدات
↓
الإجارة لتمويل الآلات الزراعية
↓
تمويل التصنيع والتخزين
↓
التسويق والتصدير
ومن شأن هذا النهج أن ينقلنا من مجرد تمويل فردي إلى منظومة متكاملة للتمويل الزراعي.
سادسًا: الرافعات الجديدة: الصكوك والوقف والتمويل التشاركي
يتطلب تطوير الزراعة الإفريقية أيضًا تعبئة موارد مالية طويلة الأجل.
ويمكن دراسة ثلاثة أدوات بصورة خاصة:
الصكوك الزراعية
لتعبئة رؤوس أموال كبيرة لتمويل البنية التحتية الزراعية، ومشروعات الري، والصناعات الزراعية والغذائية.
الوقف الزراعي
لإتاحة الأراضي والبنية التحتية والأصول لخدمة المشروعات الزراعية ذات الأبعاد الاقتصادية والاجتماعية.
التمويل التشاركي الإسلامي
لتمكين الأفراد والمستثمرين من المشاركة في تمويل مشروعات زراعية منتقاة ومهيكلة وفق مبادئ التمويل الإسلامي.
سابعًا: التوصيات
يُقترح ما يلي:
- تطوير منتجات للتمويل الإسلامي مصممة خصيصًا للقطاع الزراعي؛
- تعزيز قدرات المؤسسات المالية والتعاونيات الزراعية؛
- تطوير آليات للضمان وتقاسم المخاطر؛
- إنشاء صناديق إسلامية متخصصة في الاستثمار الزراعي الإفريقي؛
- تطوير الصكوك الموجهة إلى تمويل البنية التحتية الزراعية؛
- تشجيع تمويل الشباب والنساء من رواد الأعمال؛
- توظيف التكنولوجيا الرقمية لتسهيل وصول صغار المنتجين إلى الخدمات المالية؛
- تعزيز الشراكات بين الدول، والبنوك الإسلامية، والمستثمرين من القطاع الخاص، والتعاونيات والمنظمات الزراعية؛
- تطوير آليات إقليمية لتمويل سلاسل القيمة الزراعية؛
- تعزيز التعاون الموريتاني–السنغالي–الإفريقي الغربي في مجال التمويل الإسلامي والاستثمار الزراعي.
الخاتمة:
لا ينبغي النظر إلى التمويل الإسلامي باعتباره مجرد بديل تقني للتمويل التقليدي، بل يمكن أن يصبح أداة استراتيجية لتحويل الزراعة الإفريقية، من خلال الربط بين الادخار والاستثمار والإنتاج والأسواق.
ويتمثل التحدي اليوم في الانتقال:
من تمويل المزارع إلى تمويل سلسلة القيمة؛
ومن التمويل الائتماني المحدود إلى الاستثمار الإنتاجي؛
ومن التمويل الفردي إلى التمويل الجماعي؛
ومن التبعية الغذائية إلى السيادة الغذائية.
الرسالة المركزية للمداخلة
«تعبئة التمويل الإسلامي لتحويل الادخار إلى استثمار، والاستثمار إلى إنتاج، والإنتاج إلى سيادة غذائية إفريقية.»
CSAA، خبير في التمويل الإسلامي
القنصل العام السابق للسنغال بجدة
مدير المعهد الدولي للمريدية